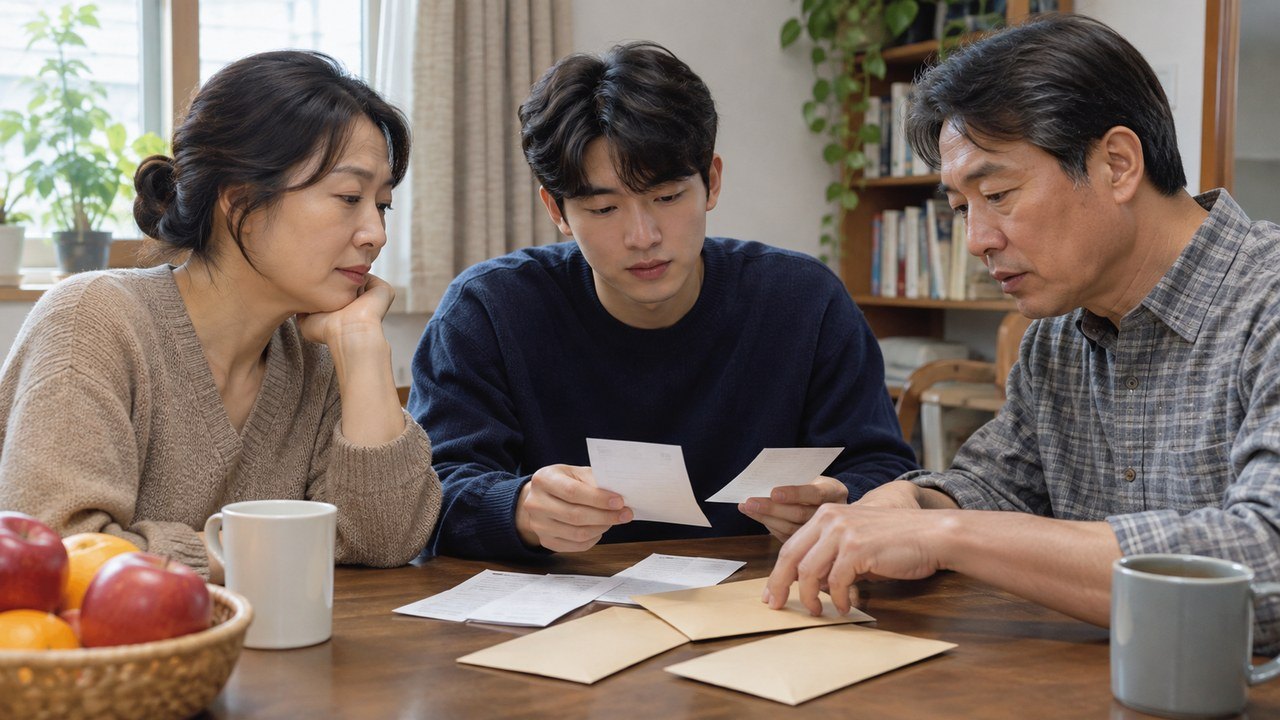
[다이어리포인트=김정훈 기자] 부모가 생활비나 용돈으로 준 돈을 모아 예금하거나 투자하면 생활비 비과세로 보기 어렵다. 국세청은 11월 19일 공개한 안내 영상에서 생활비·교육비로 직접 쓴 돈과 재산을 만드는 데 쓴 돈을 구분해야 한다고 설명했다.
상속세 및 증여세법은 사회통념상 인정되는 피부양자의 생활비와 교육비를 증여세 비과세 대상으로 정한다. 생활비는 필요할 때 해당 비용에 직접 충당해야 하며, 남겨 예·적금하거나 주식·부동산을 사는 데 쓰면 비과세 생활비로 보기 어렵다.
생활비로 받은 돈을 모아 자산을 만들면 증여로 볼 수 있다
부모가 매달 보낸 돈 가운데 실제 생활비로 쓰고 남은 금액을 자녀 명의 통장에 쌓아두면, 그 잔액은 생활비 지원과 별도로 증여에 해당하는지 살펴야 한다. 받은 돈으로 주식이나 부동산을 사는 경우도 같은 기준이 적용된다.
부모 카드로 고가 물품을 사거나 부모가 자녀 명의 청약통장·보험료·예금에 돈을 넣는 방식도 자산 형성 지원으로 이어질 수 있다. 소득이 없다는 이유만으로 모든 부모 지원이 비과세 대상이 되는 것은 아니다.
성년 자녀는 10년간 증여재산 5000만원까지 공제받는다
부모에게 받은 돈이 생활비 비과세에 해당하지 않는 증여라면 증여재산공제를 따져볼 수 있다. 거주자인 성년 자녀는 직계존속에게 받은 증여재산에서 10년간 합산해 5000만원까지, 미성년자는 2000만원까지 공제받는다.
부모 지원금의 이체 내역과 실제 지출을 구분해 두면 사용 목적을 설명하는 데 도움이 된다. 생활비 명목으로 한꺼번에 큰돈을 받거나 저축·투자·주택 구입에 쓸 계획이라면 생활비 비과세와 증여재산공제를 각각 따져야 한다.
0개의 댓글