[다이어리포인트=김정훈 기자] 피보험자 기준 가입자 수가 약 4,000만 명에 이르는 실손의료보험은 2026년 5월 6일 5세대 상품이 출시되며 보험료와 보장 구조가 크게 달라졌다. 5세대 실손의료보험은 4세대 대비 보험료가 약 30% 낮아졌고, 비중증 비급여 자기부담률은 50%로 올라갔다. 노후실손의료보험 역시 가입 상한 연령이 90세, 보장 만기가 110세까지 확대됐다.
실손의료보험이란
실손의료보험은 국민건강보험이 보장하지 않는 급여 본인부담금과 비급여 의료비를 실제 지출한 비용 한도 내에서 보상하는 민영 보험으로 가입자가 약 4,000만 명에 달한다. 국가가 운영하는 국민건강보험의 빈틈을 메운다는 의미에서 제2의 국민건강보험으로 불린다.
실손의료보험 실비보험 차이
실손의료보험과 실비보험은 용어만 다를 뿐 완전히 동일한 상품이다. 실손보험은 정식 명칭인 실손의료보험의 줄임말이고, 실비보험은 실제 의료비를 보장받는다는 뜻에서 일상적으로 부르는 통칭이다.
실손의료보험 5세대
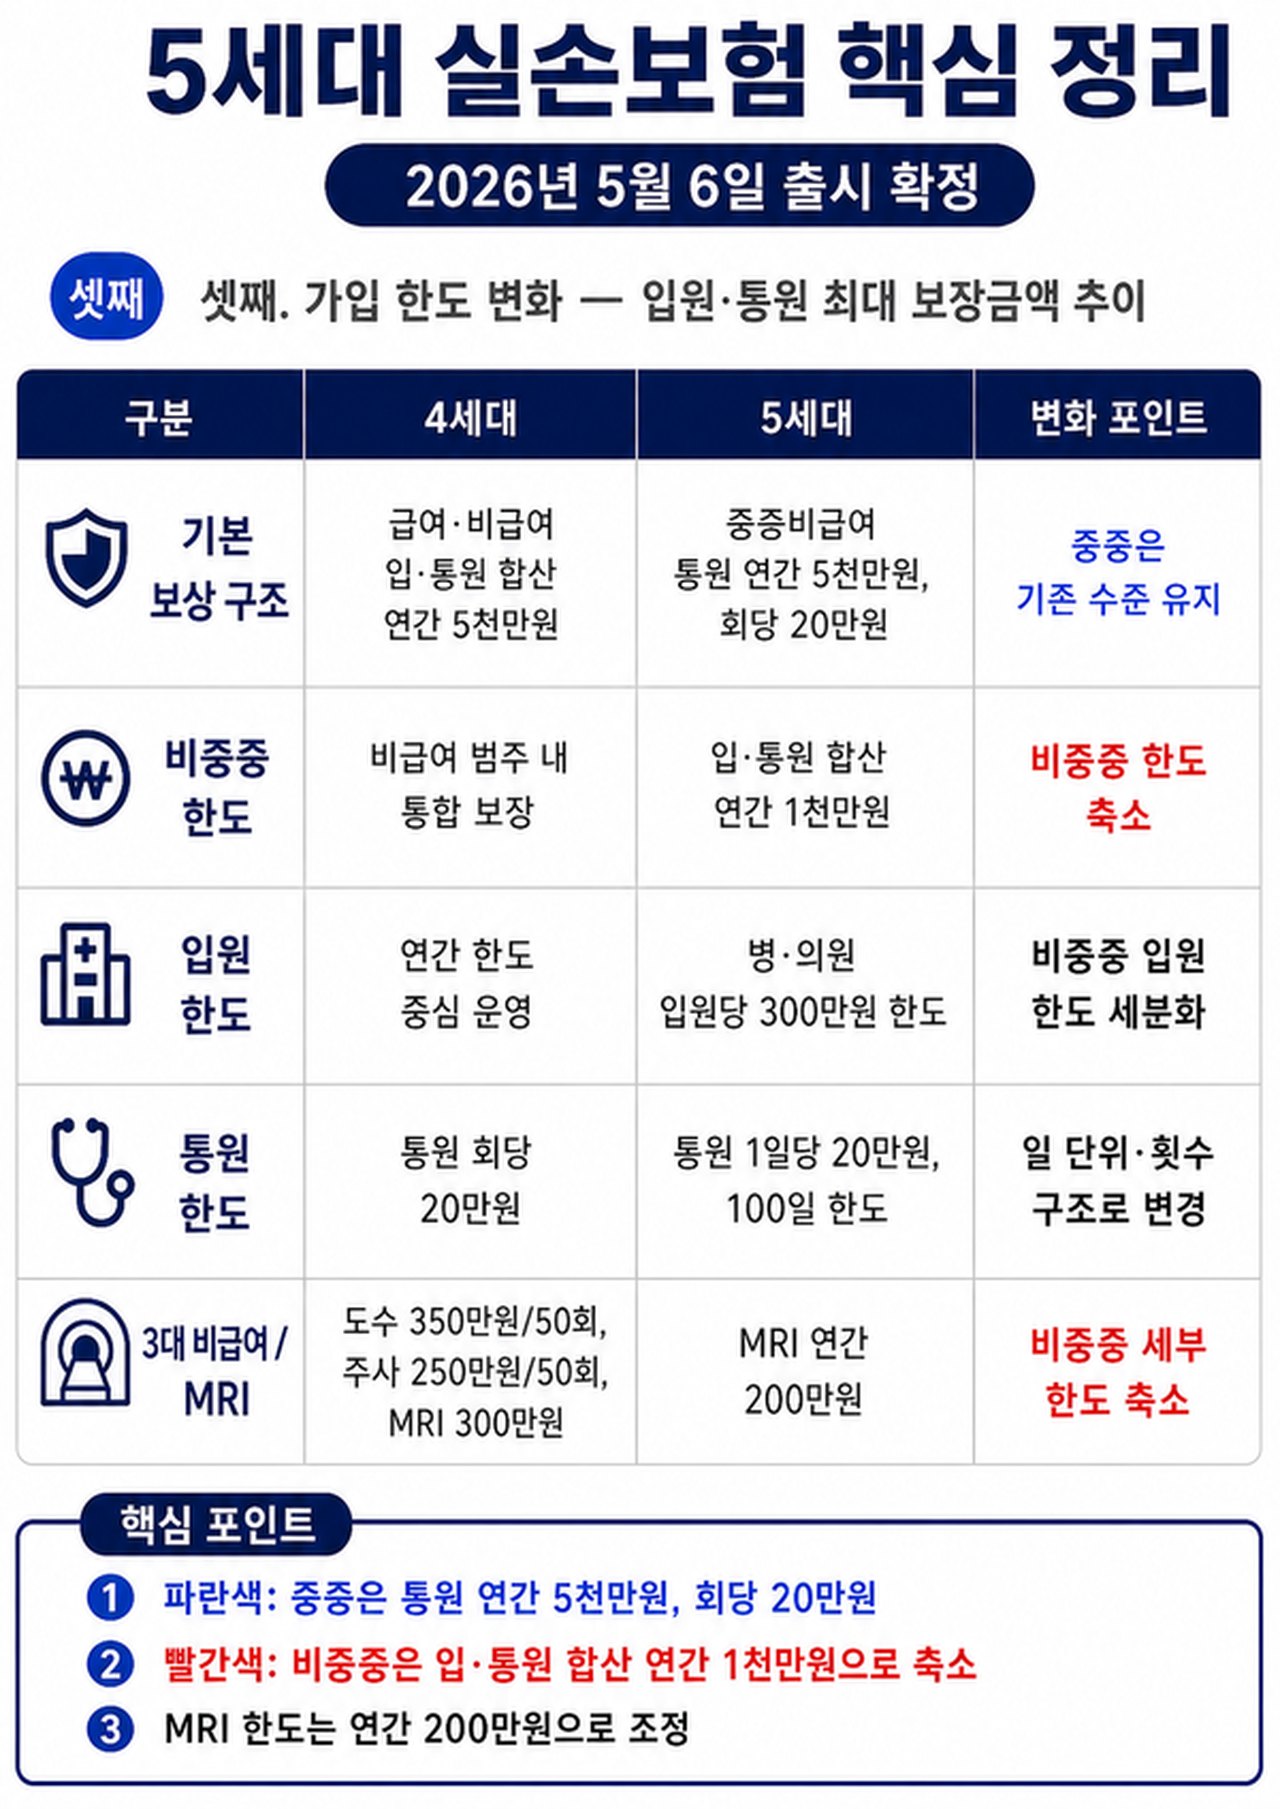
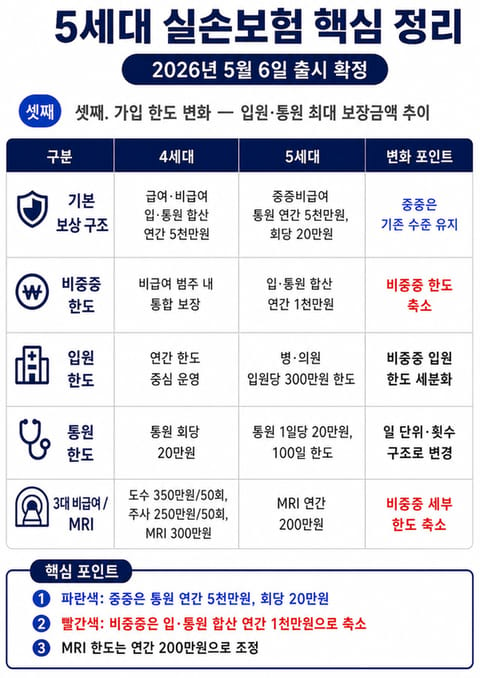
금융위원회와 보험업계가 2026년 5월 6일 출시한 5세대 실손의료보험은 4세대보다 보험료를 약 30% 낮추고 1·2세대 대비 절반 이상 인하한 상품이다. 비급여 보장을 중증(특약1)과 비중증(특약2)으로 분리해 암·뇌혈관·심장질환·희귀난치성질환 등 중증 입원 의료비는 연간 자기부담 상한을 500만 원으로 제한했다.
급여 항목에서는 입원 자기부담률 20%를 유지하고 외래 통원은 건강보험 본인부담률과 연동하는 구조를 도입했다. 기존 보장 사각지대에 있던 임신·출산 관련 급여 의료비와 발달장애 관련 의료비도 새 보장 대상에 포함됐으며, 비중증 비급여는 자기부담률 50%에 연간 보장 한도 1,000만 원 수준으로 조정됐다.
실손의료보험 재가입
실손의료보험은 가입 세대에 따라 재가입 주기가 없거나 5년에서 15년으로 나뉜다. 기존 가입자가 5세대로 자동 전환되는 것은 아니며, 계약 전환 후 6개월 이내에 보험금을 청구하지 않았다면 전환을 철회하고 기존 상품으로 복귀할 수 있다. 2013년 3월 이전 가입한 재가입 주기 없는 초기 실손 가입자를 위한 선택형 할인 특약과 계약전환 할인 제도도 2026년 11월 시행 계획으로 추진됐다.
실손의료보험 세대별 비교
실손의료보험은 판매 시기에 따라 1세대부터 5세대까지 5단계로 구분되며 비급여 자기부담률은 0% 수준에서 최대 50%까지, 재가입 주기는 없음에서 5년으로 달라졌다. 병원을 자주 이용하는 가입자는 보장 범위가 넓은 구세대를 유지하는 편이 유리할 수 있고, 의료 이용이 적다면 보험료가 낮은 4·5세대 전환을 비교해 볼 수 있다.
| 구분 | 판매 시기 | 급여 자기부담률 | 비급여 자기부담률 | 재가입 주기 | 주요 특징 |
|---|---|---|---|---|---|
| 1세대 | ~2009년 9월 | 0~10% | 0~20% | 없음 | 표준화 이전 상품, 보험료 인상폭 큼 |
| 2세대 | 2009년 10월~2017년 3월 | 10~20% | 20% | 15년(일부 갱신형) | 약관 표준화 도입, 가입자 비중 최대 |
| 3세대 | 2017년 4월~2021년 6월 | 10~20% | 30% | 15년 | 도수·주사·MRI 비급여 3종 특약 분리 |
| 4세대 | 2021년 7월~2026년 4월 | 20% | 30% | 5년 | 비급여 이용량 연동 할인·할증 도입 |
| 5세대 | 2026년 5월~현재 | 20%(통원 건보 연동) | 중증 30%·비중증 50% | 5년 | 중증·비중증 비급여 분리, 보험료 약 30% 인하 |
실손의료보험 조회
본인이 가입한 실손의료보험 계약과 숨은 보험금은 생명보험협회와 손해보험협회가 공동 운영하는 내보험찾아줌에서 이름과 주민등록번호, 휴대전화 본인인증을 거쳐 무료로 조회할 수 있다. 2006년 이후 체결된 계약의 세부 보장 내역과 가입 금액은 내보험다보여에서 확인 가능하다.
실손의료보험 비교
표준화된 실손의료보험은 어느 보험사에서 가입해도 기본 보장 범위와 한도가 동일하지만, 보험사별 사업비와 위험률에 따라 월 보험료는 달라진다. 여러 보험사의 다이렉트 실손보험료를 낮은 가격순으로 비교하거나 기존 계약 전환 시 예상 부담액을 계산하려면 보험다모아를 활용할 수 있다.
노후실손의료보험
노후실손의료보험은 가입 상한 연령이 기존 75세에서 최대 90세로 확대됐고, 3년 주기 재가입을 통해 최대 110세까지 보장한다. 입원과 통원을 합산해 연간 최대 1억 원, 통원은 회당 100만 원 한도로 보장하며 일반 실손보험 대비 보험료는 70~80% 수준이다.
노후 실손의료보험 비교
노후실손의료보험은 보험료를 낮춘 대신 입원 시 30만 원, 통원 시 회당 3만 원을 우선 공제한 뒤 남은 금액의 급여 20%, 비급여 30%를 본인이 부담한다. 일반 노후실손은 계약 전 건강 심사를 통과해야 가입할 수 있으며, 만성질환이나 병력이 있는 고령층은 유병자(간편심사) 실손보험과 조건을 비교해 선택해야 한다.
0개의 댓글