
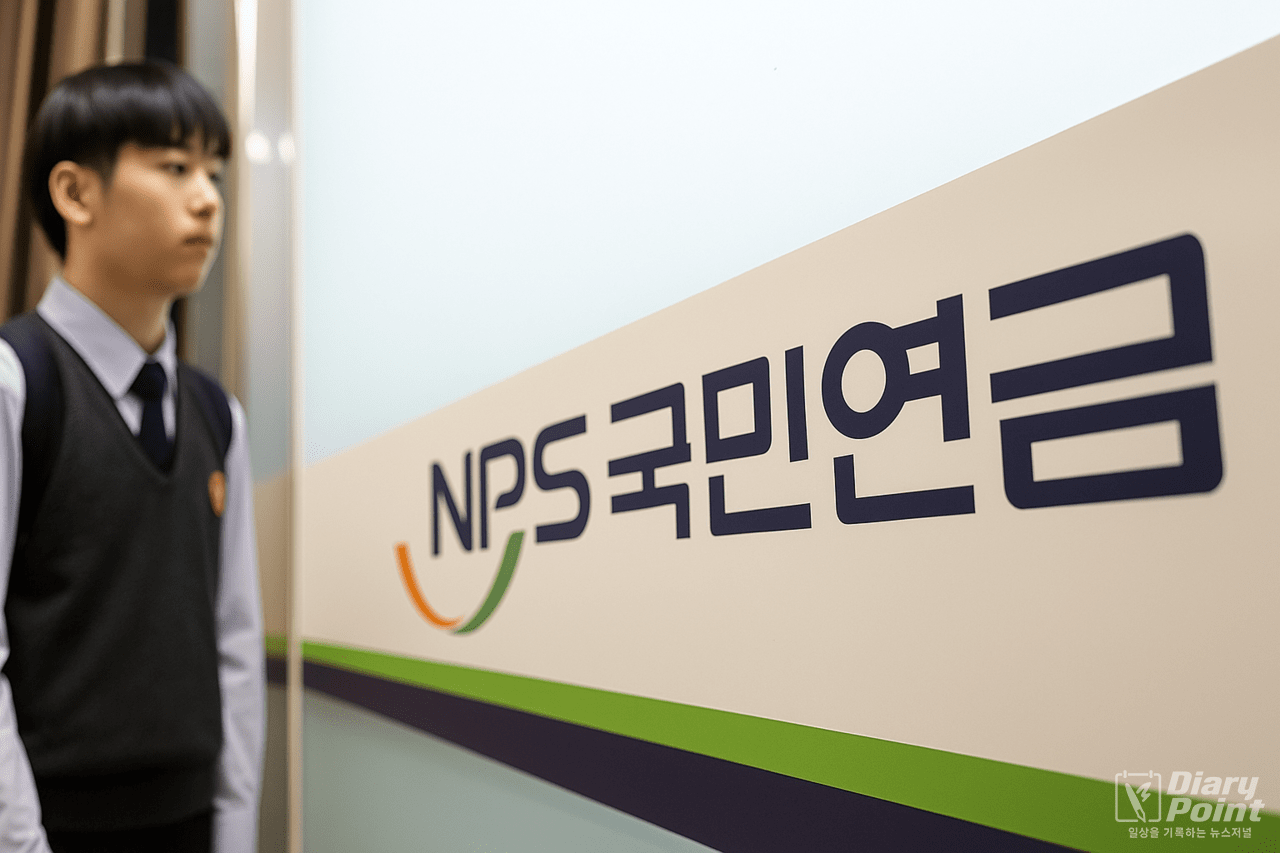
[다이어리포인트=엄주용 기자] 국민연금은 일반적으로 직장인이 된 뒤부터 납부하는 제도로 인식돼 있지만, 만 18세 이상이면 누구든 임의로 가입할 수 있다. 이 때문에 고등학교 3학년 학생도 국민연금에 가입해 보험료를 납부할 수 있다는 사실이 알려지면서 학부모들 사이에 관심이 높아지고 있다. 일부에서는 “일찍 가입할수록 유리하다”며 고3 시점부터 자녀 명의로 국민연금 납부를 시작하는 사례도 나오고 있으며, 향후 자동가입 도입 가능성도 일부에서 제기되고 있다.
실제로 국민연금은 가입 기간이 길수록 향후 받을 수 있는 연금액이 증가하는 구조다. 만 18세부터 가입하면 통상 20대 중반 이후부터 납부를 시작하는 일반 가입자보다 최대 5년 이상 일찍 연금 이력을 쌓을 수 있다. 이는 장기적으로 봤을 때 분명한 이점으로 작용할 수 있다. 또한 가입과 동시에 장애연금, 유족연금 등 보장 기능도 적용돼, 예상치 못한 사고나 질병이 발생했을 때 학생 신분이라 하더라도 일정한 사회적 보호를 받을 수 있다.
그러나 현실적인 부담도 적지 않다. 고등학생은 대부분 소득이 없는 상태이며, 임의가입자의 경우 약 10만여원을 매달 납부해야 한다. 결국 부모가 대납하거나 지원해야 하는 구조로, 일부 가정에는 경제적 부담으로 작용할 수 있다. 게다가 조기에 납부를 시작했더라도 이후 대학 진학, 군 복무, 휴학 등으로 인해 납부가 중단될 경우 실익이 줄어들 수 있다. 실제로 일찍 납부를 시작했다가 몇 년 뒤 중단하고, 다시 가입하는 사례도 적지 않다.
전문가들은 고등학생의 국민연금 납부가 무조건 긍정적인 선택은 아니라고 조언한다. 국민연금공단 관계자는 “임의가입은 의무가 아니기 때문에 본인의 진로 계획, 소득 발생 시점 등을 종합적으로 고려해 선택하는 것이 바람직하다”고 말했다. 특히 납부 여력이 없거나 향후 납부 중단이 예상된다면, 무리하게 시작하기보다는 나중에 추후 납부(추납) 제도를 활용하는 것이 더 나을 수 있다는 설명이다.
결국 고3부터 국민연금을 납부하는 선택은 제도적으로는 가능하지만, 실질적인 이득 여부는 개인의 상황에 따라 달라질 수밖에 없다. 조기 가입이 누구에게는 미래를 위한 투자일 수 있지만, 또 다른 누군가에게는 불필요한 부담으로 작용할 수 있다. 단순히 “남들보다 먼저 시작하자”는 접근보다는, 연금 제도의 구조와 혜택, 그리고 납부 지속 가능성을 충분히 이해한 뒤 판단하는 것이 필요하다.








0개의 댓글
최신순