
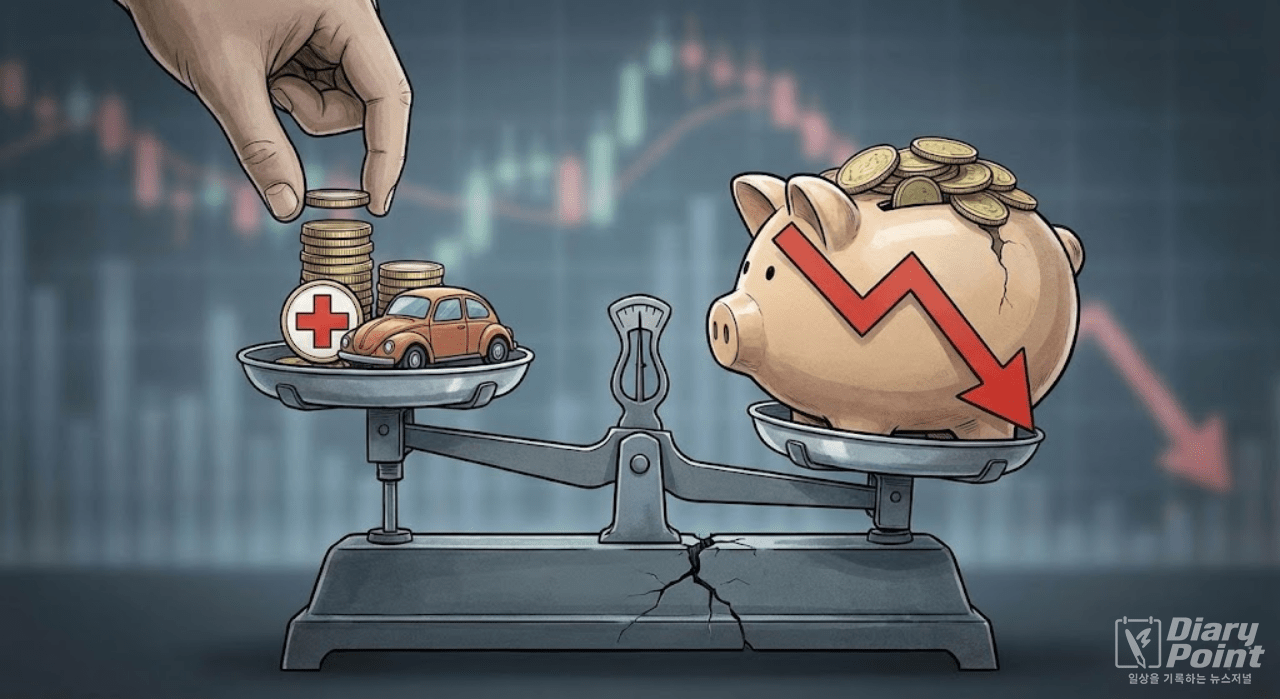
[다이어리포인트=박보영 기자] 2026년 국민 3000만명이 가입한 실손보험과 2000만명 이상이 가입한 자동차보험 보험료가 동시에 오른다. 보험업계는 실손보험료 평균 인상률을 7.8%로 산출했고 자동차보험료는 1%대 초중반 인상안으로 조율될 전망이다.
특히 4세대 실손보험료는 평균 20%에 달하는 인상이 예고됐고 3세대는 16%대, 2세대는 5%대, 1세대는 3%대 인상률이 적용된다. 자동차보험료는 2022년부터 4년 연속 인하 또는 동결 흐름이 이어졌으나 올해부터 인상 기조로 전환된다.
보험료 인상에도 불구하고 손해보험업계는 구조적 적자에서 벗어나지 못할 것이란 전망이 지배적이다. 금융감독원에 따르면 2025년 자동차보험 손해율은 11월 기준 86.2%를 기록했고 전체 적자 규모는 6000억~7000억원에 달할 것으로 예상된다.
업계는 통상 자동차보험 손해율 80% 안팎을 손익분기점으로 본다. 올해 1~3분기 누적 자동차보험 손익을 보면 삼성화재가 341억원, 현대해상이 387억원, KB손보가 442억원, 메리츠화재가 164억원 적자를 기록했고 DB손보만 220억원 흑자를 냈다.
자동차보험 적자 확대의 배경에는 부품비와 정비수가 인상이 자리하고 있다. 사고 건당 손해액이 지속적으로 증가하는 가운데 고령 운전자 사고 증가, 한방진료 및 간병비 등 보험금 지출 확대가 복합적으로 작용했다.
실손보험 역시 비급여 의료비 증가와 고령화로 인한 보험금 지급 부담이 가중되고 있다. 보험업계 관계자는 "정비수가와 의료비 상승 속도를 보험료 인상으로 따라잡기 어려운 구조"라며 "현 구조에서 보험료 조정만으로는 적자 해소가 불가능하다"고 토로했다.
손해보험업계는 보험료 인상만으로는 근본적인 수익성 개선이 어렵다는 입장이다. 자동차보험은 의무보험이기 때문에 정부 및 금융당국과 협의가 필요해 보험사들이 요청한 인상률이 그대로 반영되지 않는다.
업계 관계자는 "2026년 자동차보험과 실손보험이라는 양대 축에서 동시에 압박받는 국면에 진입했다"며 "정비수가 합리화, 비급여 의료비 관리 등 제도적 개편 없이는 보험료 인상만으로 버티기 어렵다"고 강조했다.
보험료 인상으로 가계 부담이 커지면서 보험 비교추천 서비스와 특약 점검을 통한 '보험 다이어트'가 필요하다는 조언이 나온다. 보험개발원의 요율 검증이 2026년 1~2월 중 마무리되면 2월 무렵부터 순차적으로 실제 보험료에 반영될 전망이다.
전문가들은 "불필요한 특약을 정리하고 보험사별 보험료를 비교해 갈아타는 것도 방법"이라며 "자동차보험은 주행거리 특약, 실손보험은 본인부담금 상향 등을 검토해 보험료 부담을 줄일 수 있다"고 조언했다.








0개의 댓글
최신순