
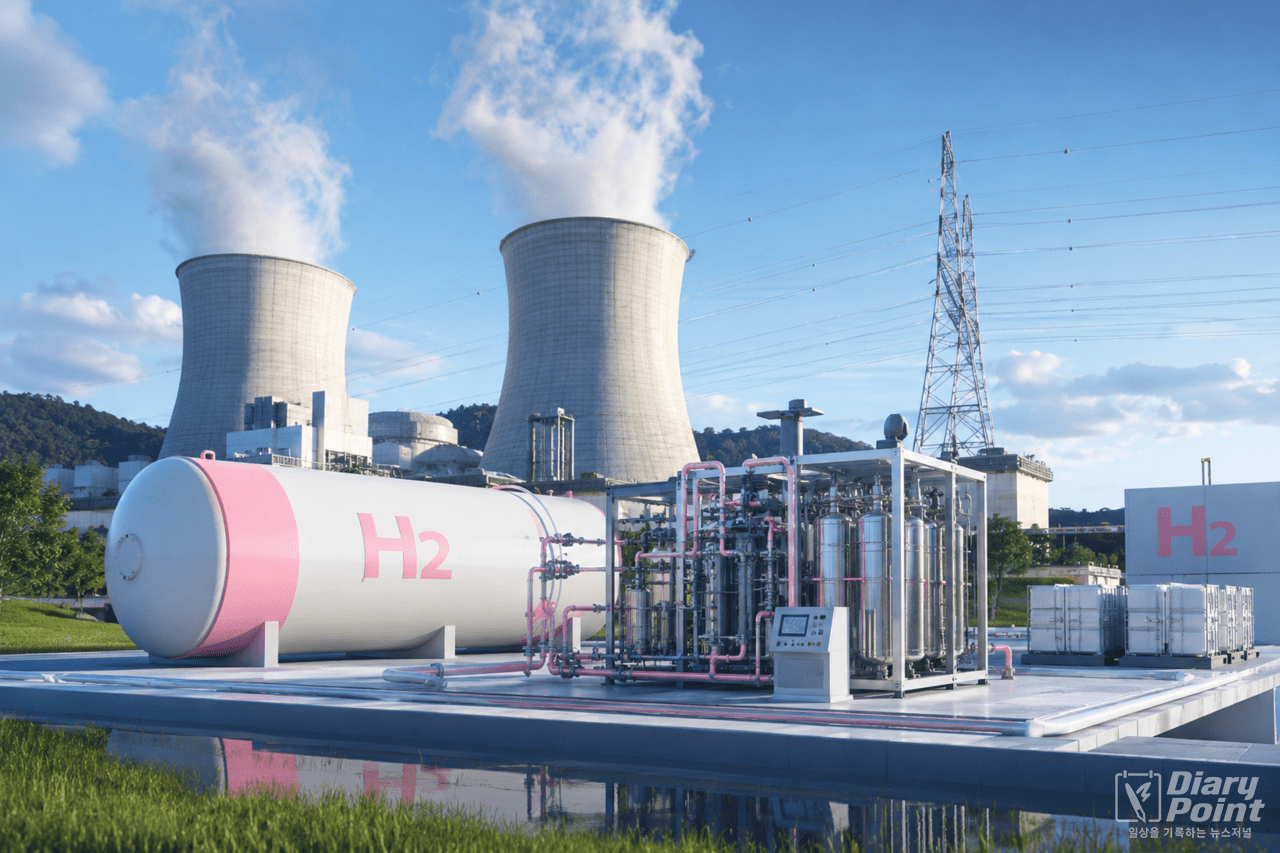
[다이어리포인트=김정훈 기자] 핑크수소가 차세대 에너지원 후보로 다시 주목받고 있다. 원자력 발전으로 만든 전기와 열을 활용해 물을 전기분해하는 방식의 수소를 뜻하는데, 탄소중립과 에너지 안보를 동시에 고려해야 하는 흐름 속에서 국내외 정책 논의의 한 축으로 거론되고 있다.
수소는 생산 방식에 따라 흔히 색으로 구분된다. 재생에너지 전기로 생산하면 그린수소, 화석연료 기반이면 그레이수소, 여기에 원자력 전기나 열을 활용해 생산하면 핑크수소라고 부른다.
핑크수소의 핵심은 ‘원전 기반 전기분해’다. 국제원자력기구(IAEA)와 원자력기구 산하 자료를 보면 원자력은 저온·고온 전기분해는 물론 장기적으로는 고온 열화학 공정에도 활용 가능한 수소 생산 전원으로 설명된다.
이 때문에 핑크수소는 저탄소 수소의 한 갈래로 분류된다. 경제협력개발기구 산하 원자력기구(NEA)는 풍력, 태양광, 수력뿐 아니라 원자력 전기를 활용한 전기분해 수소도 저탄소 수소가 될 수 있다고 설명한다.
다만 여기서 한 가지는 분명히 구분할 필요가 있다. 핑크수소라는 이름이 붙는다고 자동으로 모두 ‘청정수소’ 인증을 받는 것은 아니다. 국내 청정수소 인증제는 생산 과정에서 수소 1kg당 배출되는 온실가스가 4kg 미만인지 여부를 기준으로 판단하며, 기술 이름이 아니라 실제 배출량이 인증의 핵심 잣대다.
즉 핑크수소는 개념상 저탄소 수소로 평가받을 수 있지만, 제도적으로는 개별 설비와 공정이 배출 기준을 충족해야 청정수소로 인정된다. 일부 보도에서 핑크수소를 곧바로 ‘완전한 청정수소’로 단정하는 표현이 나오지만, 엄밀히 말하면 이는 인증 조건을 충족하는지 따로 확인해야 맞는 설명이다.
경제성 역시 과장과 구분해서 볼 필요가 있다. 국내외 일부 자료에서는 핑크수소가 kg당 3000원 안팎, 혹은 장기적으로 2달러 미만 수준의 생산 가능성이 거론되지만, 이는 원전 감가상각 여부, 전력단가, 설비 규모, 이용률, 열 활용 수준에 따라 달라지는 추정치다. 따라서 “반드시 가장 싸다”거나 “곧바로 상용 경쟁력이 확정됐다”고 보기는 어렵다.
장점은 분명하다. 원전은 태양광·풍력보다 출력 변동성이 작아 전기분해 설비를 장시간 안정적으로 운영할 수 있고, 대규모 전력 공급이 가능해 산업용 수소 생산과의 결합 가능성이 거론된다. 특히 철강·화학·발전 같은 대형 수요처에 안정적 공급이 가능하다는 점이 자주 언급된다.
반면 논란도 있다. 원전 전력을 활용하더라도 원자력 안전성, 사용후핵연료 처리 문제, 사회적 수용성 논쟁이 남아 있어 재생에너지 기반 그린수소와 동일선상에서 볼 수 있느냐를 놓고 이견이 이어진다. 다시 말해 탄소 배출만으로는 설명되지 않는 정책적·사회적 쟁점이 함께 따라붙는 셈이다.
국내 증시에서 이른바 ‘핑크수소 관련주’로 거론되는 종목들도 이 점을 구분해서 볼 필요가 있다. 현재 한국 증시에 상장된 종목 가운데 핑크수소만을 전담하는 순수 플레이 기업은 찾기 어렵고, 대부분은 수소 밸류체인 전반에 걸친 사업을 영위하거나 원전·수소 연계 기대감으로 묶이는 종목들이다.
대표적으로 두산퓨얼셀은 수소를 이용한 발전용 연료전지 기업으로, 인산형 연료전지(PAFC) 기술과 부생수소 연료전지발전소 실적을 보유하고 있다. 다만 이 회사는 ‘핑크수소 생산 기업’이라기보다 수소 활용과 연료전지 발전 쪽에 강점이 있는 종목으로 보는 편이 정확하다.
효성중공업은 액화수소 생산·보급, 수소충전소, 액화수소 플랜트 구축 등 수소 인프라 사업을 전개하고 있다. 역시 핑크수소 전용 기업으로 단정하기보다는 수소 저장·운송·충전 인프라 확대의 수혜 가능성이 있는 종목으로 분류하는 것이 사실에 가깝다.
일진하이솔루스는 수소차용 고압 저장탱크와 저장 시스템을 개발하는 기업이다. 수소 생산보다 저장·운송 부문에 가깝기 때문에, 핑크수소 관련주라기보다 수소 생태계 전반 확대의 수혜 종목으로 보는 해석이 더 무리가 없다.
결국 핑크수소 관련주라는 표현은 상당 부분 테마성 묶음에 가깝다. 실제 투자 판단에서는 해당 기업이 원전 기반 수소 생산에 직접 참여하는지, 혹은 연료전지·저장탱크·충전소처럼 간접 밸류체인에 속하는지를 구분해서 볼 필요가 있다.
팩트체크 차원에서 정리하면 이렇다. 첫째, 핑크수소는 원전 전기·열을 활용해 만드는 수소라는 설명은 대체로 사실이다. 둘째, 핑크수소가 곧바로 모두 청정수소로 인증되는 것은 아니며, 국내 기준상 온실가스 배출량 충족 여부가 별도로 필요하다. 셋째, 국내 증시의 이른바 핑크수소 관련주는 대부분 수소 일반 밸류체인 종목이지, 핑크수소 단일 사업 기업은 아니라는 점도 함께 봐야 한다.
앞으로 핑크수소의 시장성은 원전 정책, 청정수소 인증제 정착, 전기분해 기술 발전, 수소 수요처 확대에 따라 달라질 가능성이 크다. 이름만 화려한 테마인지, 실제 산업으로 성장할지는 정책과 경제성이 함께 증명해야 할 과제로 남아 있다.









0개의 댓글
최신순