
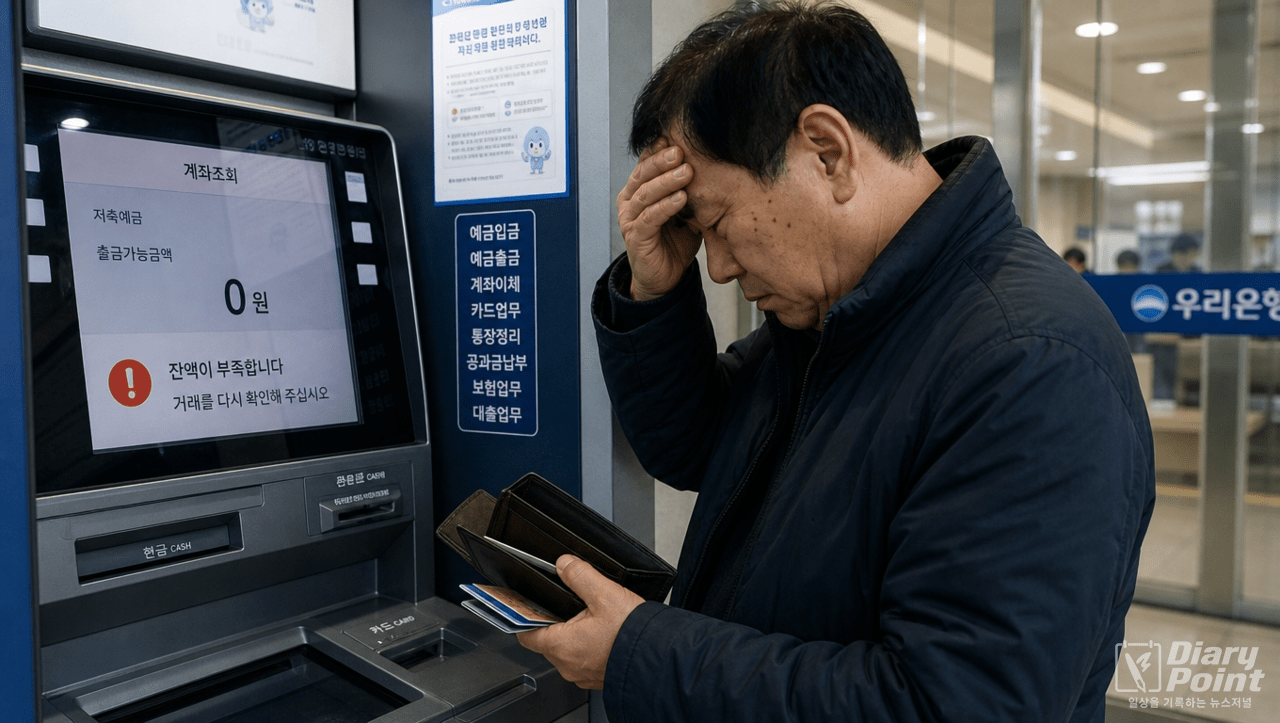
[다이어리포인트=엄주용 기자] 주가 조정 국면에서 청년층과 고령층을 중심으로 마이너스통장(마통) 연체가 빠르게 늘고 있다. 투자 손실과 이자 부담이 겹치면서 상환 여력이 약한 두 연령대가 가장 큰 타격을 받은 것으로 나타났다.
이종욱 국민의힘 의원이 금융감독원에서 받은 자료에 따르면, 5대 은행(KB국민·신한·하나·우리·NH농협)의 6월 말 마이너스통장 잔액 대비 연체율은 0.22%로 지난해 말(0.18%)보다 0.04%포인트 올랐다. 같은 기간 마통 잔액은 39조9000억원에서 43조3000억원으로 8.5% 늘었는데, 연체액은 711억원에서 947억원으로 33.2%나 급증했다. 잔액이 늘어난 속도보다 연체가 늘어나는 속도가 훨씬 빠르다는 뜻이다.
연령대별로 보면 마통을 가장 많이 쓰는 건 40대(36.3%)와 50대(30.7%)지만, 연체율이 가장 높은 건 60대 이상(0.37%)과 20대 이하(0.33%)였다. 60대 이상은 마통 잔액 4조5000억원 가운데 166억원을 연체해 전 연령대 중 연체율이 가장 높았다.
고령층 연체가 두드러진 이유 중 하나는 주식 투자와 맞물려 있다. 60대 이상은 주식을 담보로 증권사에서 빌리는 증권담보대출에서도 가장 큰 비중을 차지했다. 지난 5월 말 기준 국내 10개 증권사가 삼성전자·SK하이닉스 등 시가총액 상위 5개 종목을 담보로 실행한 증권담보대출 2조9027억원 가운데 60대 이상이 1조8283억원(63%)을 차지했다. 주식 담보대출과 마통 이자를 동시에 감당해야 하는 구조다 보니 증시 조정기에 상환 부담이 한꺼번에 몰린 것으로 보인다.
20대 이하의 사정은 조금 다르다. 증권담보대출 자체 규모는 크지 않지만 증가율이 압도적으로 높다. 20대 증권담보대출은 올해 157% 늘어 전 연령대에서 증가율이 가장 높았고, 40대(75%), 30대(69%), 50대(67%)가 뒤를 이었다. 상대적으로 소득이 안정적이지 않은 20대가 투자 목적으로 빌리는 돈을 급격히 늘리면서, 마통 연체로도 이어진 것으로 풀이된다. 한국은행은 최근 보고서에서 "증권사의 신용융자와 증권담보대출을 중심으로 개인 레버리지 투자 규모가 사상 최대 수준으로 확대됐다"고 지적했다.
마통 이자를 제때 내지 못할 것 같다면, 연체가 시작되기 전에 미리 대응책을 알아두는 게 중요하다. 신용회복위원회는 연체 기간에 따라 지원 제도를 세 단계로 나눠 운영한다. 연체가 30일 이하면 신속채무조정, 31일에서 89일이면 사전채무조정(프리워크아웃), 90일 이상이면 개인워크아웃을 신청할 수 있다. 각 제도마다 소득이나 채무 규모 등 별도의 자격 요건이 있어, 연체 기간만으로 자동으로 대상이 되는 것은 아니다.
주의할 점은 5일만 연체해도 곧바로 신용불량자가 된다는 식의 통설이 사실과 다르다는 것이다. 실제로는 금융회사와 채무 상태에 따라 신용정보 반영 시점과 대응 방식이 달라진다. 이자 납부가 어려워질 것 같은 시점이 예상되면, 연체가 발생하기 전에 거래 은행이나 신용회복위원회에 먼저 상담을 받아보는 것이 상환 부담을 줄이는 가장 확실한 방법이다.








0개의 댓글
최신순