
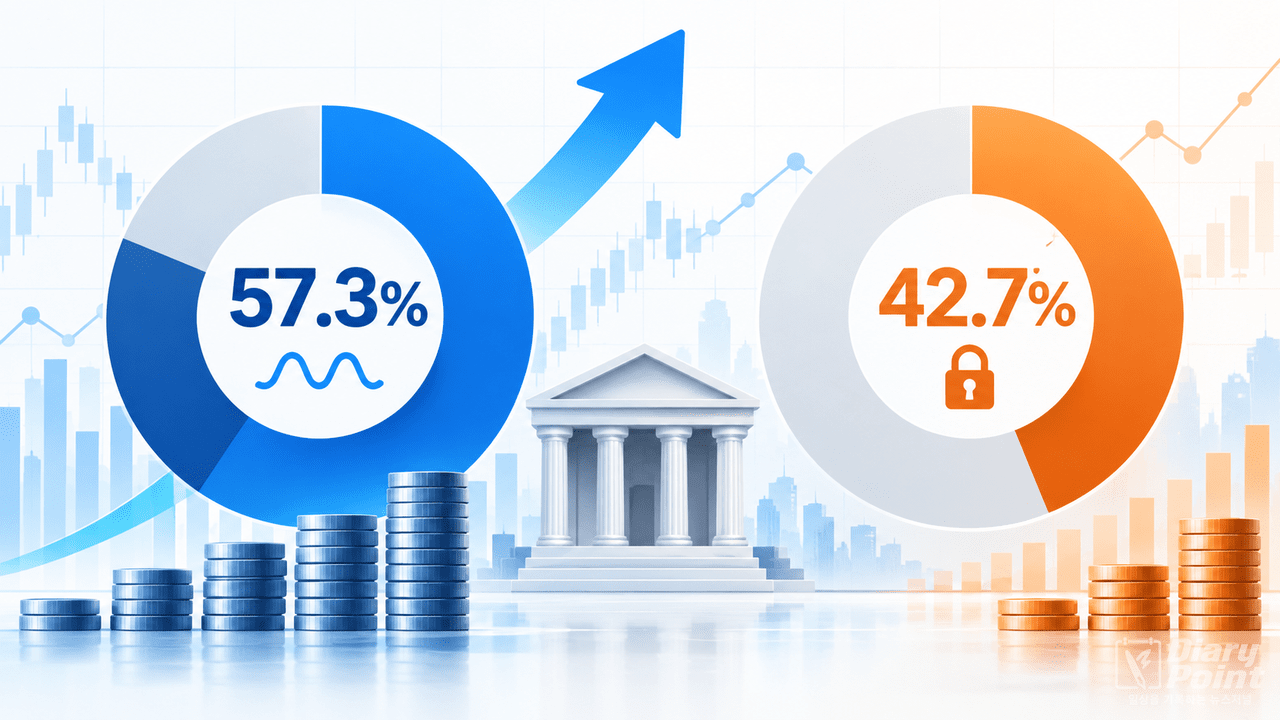
[다이어리포인트=김정훈 기자] 은행 가계대출 잔액 가운데 변동금리 대출이 차지하는 비중이 57.3%로 집계됐다. 1년 전보다 4.3%포인트 높아진 수치로, 시장금리가 오를 경우 대출자의 이자 부담이 커질 수 있는 구조다.
한국은행이 지난달 30일 발표한 ‘2026년 8월 금융기관 가중평균금리’ 자료에 따르면 8월 말 은행 가계대출 잔액 기준 변동금리 비중은 57.3%, 고정금리 비중은 42.7%였다. 변동금리 비중은 지난해 8월 53.0%에서 1년 사이 4.3%포인트 상승했다.
변동금리 비중은 지난해 말 53.2%에서 올해 1월 53.4%, 3월 54.0%, 5월 55.2%, 7월 56.7%로 높아지는 흐름을 보였다. 상대적으로 낮은 초기 금리 때문에 변동금리 대출을 선택하는 수요가 이어진 것으로 분석된다.
신규 주택담보대출에서는 고정금리 비중이 반등했다. 8월 신규 취급 주담대의 변동형 금리는 연 4.53%로 고정형 4.88%보다 0.35%포인트 낮았지만, 고정금리 비중은 7월 31.9%에서 8월 35.3%로 3.4%포인트 올랐다. 신규 가계대출 전체의 고정금리 비중도 같은 기간 21.0%에서 23.5%로 상승했다.
변동형과 고정형 금리 차이는 7월 0.41%포인트에서 8월 0.35%포인트로 좁혀졌다. 8월 변동형 금리는 한 달 전보다 0.18%포인트 올라 고정형 상승 폭인 0.12%포인트를 웃돌았다. 금융당국은 금리 상승기에 따른 차주의 부담을 줄이기 위해 장기 고정금리 주택담보대출 확대를 추진하고 있다.









0개의 댓글
최신순