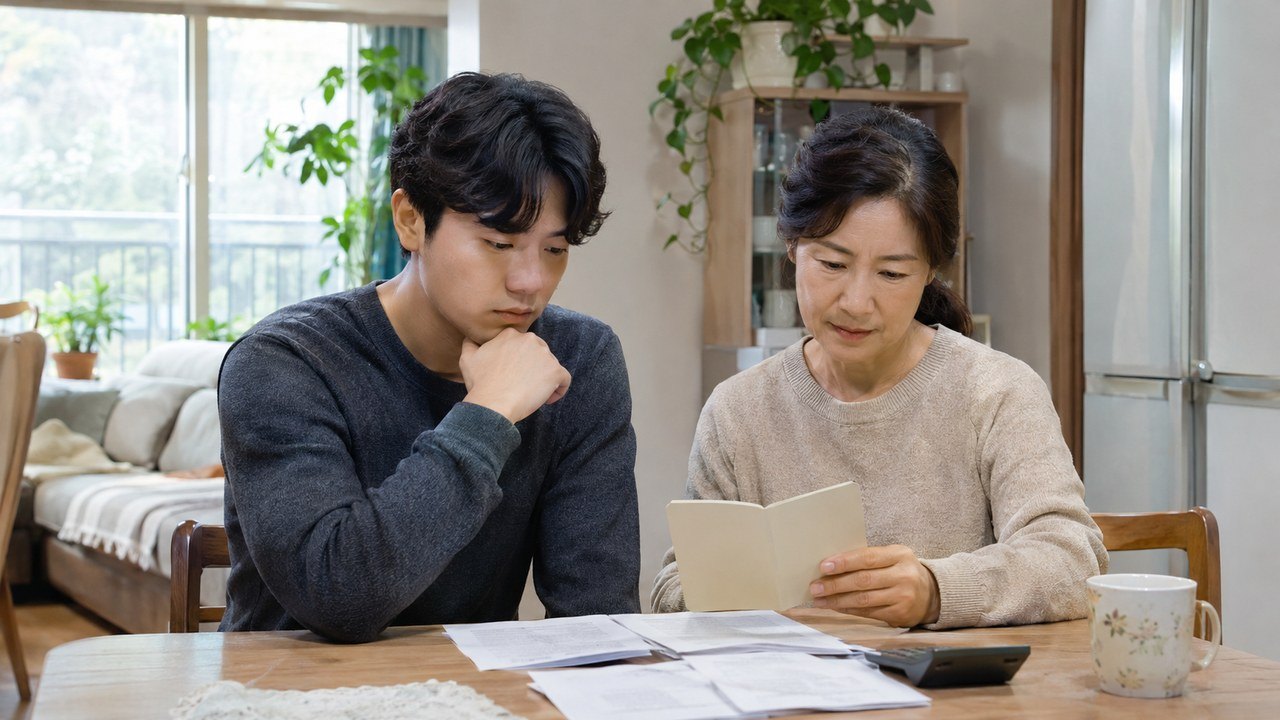
[다이어리포인트=김정훈 기자] 부모님에게 받은 1000만원은 성년 자녀의 직계존속 증여재산 공제 한도 안에 남아 있다면 증여세가 발생하지 않는다. 재정경제부는 12일 공개한 가족 간 증여 안내 영상에서 증여자와 최근 10년간 받은 금액, 남은 공제 한도를 확인해야 한다고 설명했다.
상속세 및 증여세법상 거주자인 자녀가 직계존속에게 증여받을 때 공제 한도는 10년 합산 5000만원이다. 미성년자는 2000만원까지 공제된다. 부모에게 받은 돈이 각각 얼마인지와 함께 이전 증여로 이미 사용한 공제액을 살펴야 실제 남은 한도를 계산할 수 있다.
부모에게 받은 금액은 10년 단위로 따져야 한다
직계존속 공제는 수증자를 기준으로 적용되며, 직계존속인 증여자의 배우자도 관련 규정에 포함된다. 이에 따라 아버지와 어머니에게 각각 받은 돈을 따로 5000만원씩 공제받는 방식이 아니다. 부모에게 받은 증여 내역과 이미 공제받은 액수를 합쳐 남은 한도를 확인해야 한다.
국세청은 증여일 전 10년 이내에 동일인으로부터 받은 증여재산가액 합계가 1000만원 이상이면 해당 증여재산을 합산해 과세가액을 계산한다고 안내한다. 증여자가 직계존속인 경우 그 배우자를 동일인에 포함하는 기준도 있어, 부모 양쪽의 증여 시점과 금액을 함께 살펴야 한다.
나이와 기존 증여에 따라 결과가 달라진다
최근 10년 동안 부모에게 증여받은 돈이 없고 성년 자녀가 1000만원을 받았다면 5000만원 공제 한도 안에 든다. 반면 이전 증여로 공제 한도를 대부분 사용했거나 수증자가 미성년자라면 남은 공제액이 달라질 수 있다. 실제 과세 여부는 나이와 증여자와의 관계, 과거 증여 내역을 반영해 계산한다.
재정경제부의 이번 영상에는 실제 모녀와 세제 전문가 이상훈이 출연해 가족 간 증여 때 확인할 항목을 설명했다. 자녀가 받은 돈의 증여 시점과 부모별 금액을 정리하고, 국세청의 증여재산공제 기준과 이전 증여 내역을 대조하는 것이 계산의 출발점이다.
0개의 댓글